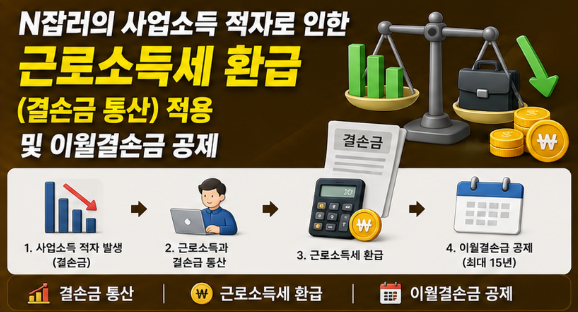
본업으로 직장에 다니면서 부업으로 쇼핑몰, 음식점, 상가 임대 등 사업을 시작한 N잡러 중 사업 초기에 매출보다 경비가 더 많이 들어 ‘적자(결손금)’가 발생하는 경우가 많습니다. 이렇게 발생한 부업의 사업소득 적자는 본업에서 낸 근로소득세와 통산(합산)하여 세금을 크게 환급받을 수 있으며, 남은 적자액은 미래로 넘기는 ‘이월결손금 공제’를 적용받을 수 있습니다. 오늘 포스팅에서 그 원리와 활용법을 안내해 드립니다.
1. 결손금 통산(적자 합산) 세금 환급 원리
사업에서 적자(결손금)가 발생하여 사업소득금액이 마이너스(-)가 된 경우, 이를 본업의 플러스(+) 근로소득금액과 서로 offset(차감)시킬 수 있습니다.
💡 [환급 예시]:
- 본업 근로소득금액: +3,000만 원
- 부업 사업소득 적자(결손금): -1,000만 원
- 최종 합산 소득금액: $3,000만 원 – 1,000만 원 = \mathbf{2,000만 원}$➔ 과세표준이 3,000만 원에서 2,000만 원으로 낮아지므로, 차액에 해당하는 근로소득세를 대폭 환급받게 됩니다.
2. 결손금 통산 순서 및 이월결손금 15년 공제
- 당해 연도 결손금 통산: 사업소득 결손금 ➔ 근로소득 ➔ 연금소득 ➔ 기타소득 순으로 우선 차감
- 이월결손금 공제 (15년 이월): 당해 연도 근로소득으로도 다 차감하지 못하고 남은 적자액은 향후 15년 동안 이월되어, 미래에 발생하는 사업소득 및 근로소득에서 계속 차감 공제됩니다.
3. 결손금 공제를 적용받기 위한 필수 조건 (복식부기/간이장부)
적자를 인정받아 근로소득세를 환급받으려면 추계신고(단순/기준경비율)가 아닌 반드시 장부 작성(간이장부 또는 복식부기)을 통해 신고해야 합니다. 장부를 적지 않으면 적자가 발생했다는 사실 자체를 국세청에서 인정해 주지 않습니다.
- 공식 시스템: 국세청 홈택스 (https://www.hometax.go.kr)
부업 사업으로 적자가 나셨다면 장부 작성을 통해 결손금 통산을 신청하여 본업 근로소득세를 환급받으시기 바랍니다.


