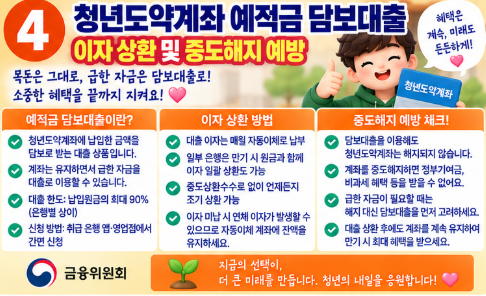
5년 동안 매월 최대 70만 원을 적립하면 정부 기여금과 비과세 혜택이 더해져 약 5,000만 원의 목돈을 마련할 수 있는 청년 정책 금융 상품인 ‘청년도약계좌’! 5년이라는 길고 긴 만기 기간 때문에 중간에 급전이 필요해진 청년들이 계좌를 깨는(중도해지) 안타까운 상황이 발생하곤 합니다.
청년도약계좌를 중도해지하면 그동안 쌓였던 정부 기여금과 비과세 혜택이 전액 소멸되므로 큰 손실이 발생합니다. 이때 계좌를 깨지 않고 ‘청년도약계좌 예적금 담보대출’을 활용하면 목돈 혜택을 그대로 유지할 수 있습니다. 오늘 포스팅에서 이자 상환법과 활용법을 정리해 드립니다.
1. 청년도약계좌 담보대출의 이점 (중도해지 방지)
청년도약계좌 납입금액을 담보로 취급 은행에서 급전을 대출받는 제도입니다.
| 구분 | 청년도약계좌 중도해지 선택 시 | 예적금 담보대출 활용 선택 시 |
| 정부 기여금 | 그동안 쌓인 정부 기여금 전액 몰수 및 소멸 | 정부 기여금 100% 정상 적립 및 보존 |
| 비과세 혜택 | 이자 소득세(15.4%) 부과로 비과세 혜택 소멸 | 만기 시 이자소득 비과세 혜택 100% 유지 |
| 자금 활용성 | 계좌가 완전히 해지되어 목돈 마련 실패 | 납입 잔액의 90%까지 급전으로 활용 가능 |
- 혜택 유지: 담보대출을 받더라도 청년도약계좌 적금은 계속 유지되며, 정부 기여금과 이자 비과세 혜택이 100% 보존됩니다.
2. 대출 한도 및 금리 조건
| 구분 | 청년도약계좌 담보대출 세부 조건 |
| 대출 가능 한도 | 당일까지 적립된 납입 원금 총액의 90%~95% 범위 내 |
| 적용 대출 금리 | 청년도약계좌 적용 적금 금리 + 가산금리(연 0.5% ~ 1.25%p 수준) |
| 중도상환 수수료 | 전액 무료 (0원). 돈이 생기면 언제든 수수료 없이 상환 가능 |
3. 대출 이자 상환 방식 및 납부 관리
청년도약계좌 담보대출은 대출자의 수입 상황에 맞춰 이자를 상환할 수 있는 유연한 구조를 가지고 있습니다.
- 마이너스 통장(한도대출) 방식: 대출 한도를 설정해 두고 사용한 금액과 기간에 대해서만 이자가 매월 차감되는 방식
- 원리금/이자 후불 상환: 대출 기간 동안 이자만 매월 납부하다가, 여유가 생기거나 청년도약계좌가 최종 만기 되었을 때 만기 수령금에서 대출 원리금을 차감 정산하는 방식
4. 신청 절차
- 신청 채널: 청년도약계좌를 개설한 협약 은행(국민, 신한, 우리, 하나, 농협, 기업 등)의 모바일 앱 접속 ➔
예적금 담보대출메뉴에서 비대면 신청 (신청 즉시 계좌로 대출금 입금) - 공식 시스템: 서민금융진흥원 청년도약계좌 (https://ylaccount.kinfa.or.kr)
급전이 필요하시더라도 소중한 청년도약계좌를 해지하지 마시고 예적금 담보대출을 활용하셔서 5천만 원 목돈 마련 혜택을 꼭 지켜내시기 바랍니다.


