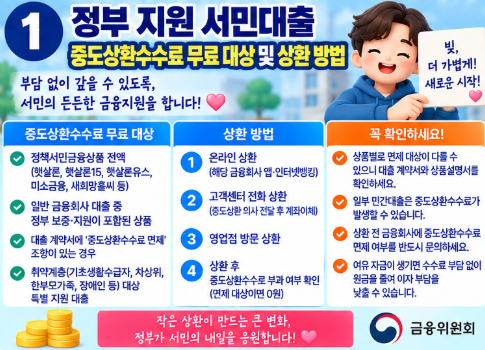
서민금융진흥원이나 주택도시기금, 한국장학재단 등 정부 지원 취지를 가진 서민 정책 대출을 이용하다가 여유 자금이 생기면 “미리 갚을 때 중도상환수수료가 얼마나 나올까?” 고민하게 됩니다. 일반 시중은행 신용대출이나 주택담보대출은 대출 후 3년 이내 상환 시 0.5%~1.2% 상당의 수수료가 부과되지만, 정부 지원 서민대출은 대부분 중도상환수수료가 전액 면제(0원)됩니다.
오늘 포스팅에서는 중도상환수수료가 100% 면제되는 정부 지원 서민대출 상품 종류와 수수료 없이 원금을 바로 갚는 모바일/인터넷 상환 절차를 완벽히 정리해 드립니다.
1. 중도상환수수료 전액 면제 대상 정부 지원 서민대출 상품 목록
정부 정책 대출은 서민의 금융 부담 경감을 목적으로 하므로 약정 기간 전 조기 상환하더라도 수수료 페널티를 부과하지 않습니다.
| 기관 구분 | 대표 정책대출 상품 목록 | 중도상환수수료 적용 여부 |
| 서민금융진흥원 | 근로자햇살론, 햇살론유스, 햇살론15, 최저신용자 특례보증, 소액생계비대출 | 전액 무료 (0원) |
| 주택도시기금 | 청년 버팀목 전세대출, 일반 버팀목 전세대출, 주거안정 월세대출 | 전액 무료 (0원) |
| 한국장학재단 | 취업 후 상환 학자금 대출(ICL), 일반상환 학자금 대출 | 전액 무료 (0원) |
| 한국주택금융공사 | 디딤돌대출 (단, 실행 후 3년 경과 시 100% 면제 적용) | 대출 3년 이내 슬라이딩 부과 / 3년 경과 후 0원 |
2. 서민대출 중도상환 시 얻게 되는 3대 실익
- 복리 이자 이중 차단: 이자가 산정되는 원금(베이스)을 직접 감축하여 향후 매월 지출되는 고정 이자 비용을 즉시 절감합니다.
- 신용점수 상승 효과: 부채 잔액이 감소하고 대출 계좌가 해지/감소함에 따라 KCB 및 NICE 신용평점이 크게 상승합니다.
- 재대출 한도 확보: 햇살론이나 소액생계비대출 등 완납 후 재대출이 가능한 상품의 경우, 기존 대출을 조기 상환함으로써 다음 정책 대출 이용 자격을 선제적으로 확보할 수 있습니다.
3. 모바일 앱을 통한 무방문 중도상환 4단계 절차
은행 창구를 직접 방문하지 않고 스마트폰 앱으로 몇 분 만에 간편하게 조기 상환할 수 있습니다.
- 대출 취급 은행/기관 앱 접속: 해당 대출을 취급한 협약 은행(국민, 신한, 농협, 저축은행 등) 앱 로그인
- 대출 계좌 상세 조회: 마이페이지 ➔ 대출 계좌 선택 ➔ ‘대출금 중도상환’ 메뉴 진입
- 상환 금액 입력 및 수수료 확인: 상환할 금액(일부 또는 전액)을 입력하고 ‘중도상환수수료 0원’ 표시 확인
- 출금 계좌 이체 상환: 지정 출금 계좌에서 원금과 당일까지 발생한 일할 이자가 자동 차감되며 상환 완료
- 공식 시스템: 서민금융진흥원 (https://www.kinfa.or.kr) / 주택도시기금 (https://nhuf.molit.go.kr)
여유 자금이 생기셨다면 수수료 부담 없이 정부지원 서민대출 원금을 선제 상환하여 고정 지출을 줄여보세요.


