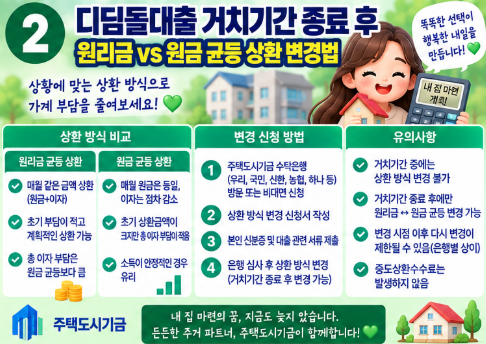
정부의 내 집 마련 대표 정책 대출인 ‘디딤돌대출’을 받아 내 집을 마련한 후, 초기 1년의 거치기간(이자만 납부하는 기간)이 끝나면 본격적인 원금 상환이 시작됩니다. 상환 방식에는 원리금균등분할상환, 원금균등분할상환, 그리고 체증식분할상환의 3가지 옵션이 존재합니다.
거치기간이 끝나고 원금 상환이 개시되는 시점에 “어떤 상환 방식이 총 이자를 가장 많이 줄여주는지”, “이미 대출이 실행된 후에도 상환 방식을 변경할 수 있는지”에 대해 많은 대출자가 궁금해합니다. 오늘 포스팅에서는 상환 방식별 이자 절감 효과 비교 및 변경 가능 여부를 명확히 정리해 드립니다.
1. 디딤돌대출 3대 원금 상환 방식 특징 비교
디딤돌대출 신청 시 선택하게 되는 3가지 상환 방식의 세부 구조와 장단점입니다.
| 상환 방식 | 매월 원리금 상환액 흐름 | 총 지출 이자 금액 | 특징 및 장단점 |
| 원리금균등 상환 | 대출 기간 동안 매월 동일한 금액 납부 | 중간 수준 | 지출 계획을 세우기 가장 무난하고 안정적임 |
| 원금균등 상환 | 초기에 많이 내고 시간이 갈수록 줄어듦 | 가장 적음 (이자 최저) | 총 이자 지출을 최대로 절감하고 싶은 대출자에게 유리 |
| 체증식 상환 | 초기에 적게 내고 시간이 갈수록 늘어남 | 가장 많음 | 초기에 지출 부담이 적어 젊은 층/실거주 후 매도자에게 유리 |
2. 원금균등 vs 원리금균등 이자 절감 효과 실질 비교
원금균등 상환 방식은 매월 동일한 원금을 까나가는 구조이기 때문에 대출 잔액이 가장 빠르게 줄어들어 총 이자 지출 측면에서 독보적으로 유리합니다.
💡 [실제 이자 비교 예시 (대출금 2억 원, 금리 연 2.5%, 30년 만기 기준)]:
- 원리금균등 상환 시 총 이자: 약 8,440만 원 (매월 약 79만 원 고정 납부)
- 원금균등 상환 시 총 이자: 약 7,520만 원 (첫 달 약 97만 원 ➔ 마지막 달 약 55만 원)➔ 원금균등 방식을 선택할 경우 총 이자 약 920만 원이 절감됩니다.
3. 대출 실행 후 상환 방식 변경 가능 여부 (가장 중요한 핵심)
대출자들이 가장 많이 실수하는 대목이 바로 대출 실행 후 상환 방식 변경 여부입니다.
⚠️ 대출 실행 후 상환 방식 변경 불가 원칙:
주택도시기금 운용 지침상, 디딤돌대출은 최초 대출 실행 및 승인이 완료된 이후에는 어떠한 경우에도 상환 방식(원리금균등 $\leftrightarrow$ 원금균등 $\leftrightarrow$ 체증식)을 변경할 수 없습니다.
따라서 거치기간(1년)이 끝나고 원금 상환이 시작되는 시점에 방식을 바꾸는 것은 불가능하며, 반드시 최초 대출 신청서 작성 시점에 본인의 자금 사정을 정밀하게 검토하여 최종 선택해야 합니다.
4. 디딤돌대출 상환 전략 추천
- 초기 상환 여력이 충분한 가구: 매월 초기 납입금이 다소 높더라도 ‘원금균등분할상환’을 선택하여 총 이자를 수백~수천만 원 절감하는 것이 가장 스마트합니다.
- 매월 고정 지출 관리가 필요한 가구: 가계 수입과 지출을 일정하게 유지하고 싶다면 ‘원리금균등분할상환’이 적합합니다.
- 만 40세 미만 청년 및 중도 매도 계획자: 대출 초기 납입 부담을 극소화하고 싶다면 ‘체증식 상환’(만 40세 미만만 선택 가능)을 고르는 것이 유리합니다.
- 공식 시스템: 주택도시기금 든든기금 (https://nhuf.molit.go.kr) / 한국주택금융공사 (https://www.hf.go.kr)
최초 대출 신청 전에 상환 방식별 총 이액과 월 납입금을 반드시 계산해 보시고 자신에게 꼭 맞는 방식을 선택하세요.


