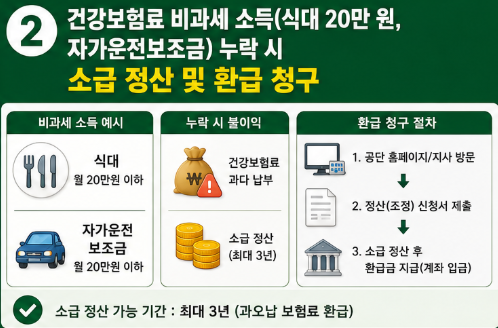
급여 항목 중 비과세 소득은 건강보험료 부과 대상에서 제외됩니다. 하지만 사업장에서 보수총액을 신고할 때 비과세 항목(식대, 자가운전보조금 등)을 누락하여 과세 소득으로 잘못 신고하면 필요 이상의 건강보험료가 과다 청구되는 결과를 초래합니다. 잘못 납부된 건보료는 소급 정산을 통해 환급받을 수 있습니다. 오늘 포스팅에서는 비과세 항목 종류, 소급 정산 및 환급 청구 절차를 안내해 드립니다.
1. 대표적인 건강보험료 비과세 항목
소득세법상 비과세로 인정되는 항목은 건강보험료 산정 보수총액에서도 제외됩니다.
- 식대: 월 최대 20만 원까지 비과세 인정
- 자가운전보조금: 본인 명의 차량을 업무에 이용할 경우 월 최대 20만 원 비과세
- 자녀보육수당: 6세 이하 자녀 보육 관련 월 최대 20만 원 비과세
2. 비과세 누락 시 소급 정산 및 환급 절차
사업장에서 비과세 항목을 누락하여 보수총액을 과다 신고한 경우, 경정신청 및 정산 절차를 거쳐 환급받을 수 있습니다.
- 보수총액 수정 신고: 사업장 인사/회계 담당자가 국민건강보험공단에 ‘보수총액 변경 신고서’ 제출
- 증빙 서류 첨부: 비과세 항목이 포함된 급여명세서, 근로계약서, 소득세 원천징수이행상황신고서 수정본 첨부
- 공단 심사 및 환급: 공단에서 수정 내역을 확인한 후, 과거 오납된 보험료를 소급 정산하여 사업장 및 근로자 계좌로 환급 처리
- 공식 시스템: 국민건강보험 EDI (https://edi.nhis.or.kr)
급여명세서를 확인하시어 비과세 항목이 올바르게 반영되었는지 점검해 보세요.


