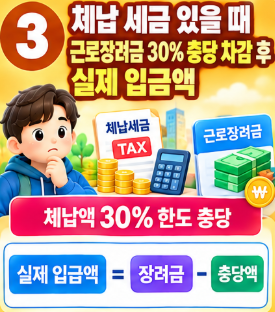
국세(종합소득세, 부가가치세, 양도소득세 등) 체납 내역이 있는 상태에서 근로장려금을 신청하면 “체납된 세금 때문에 장려금을 한 번도 못 받고 전액 몰수되는 것 아닌가?” 걱정하시는 분들이 많습니다.
하지만 국세징수법 및 조세특례제한법에 따라 체납 세금이 있더라도 근로장려금 전액을 압류하거나 빼앗지 않으며, ‘30% 충당 한도’ 규정이 엄격히 적용됩니다. 오늘 포스팅에서는 체납 세금 충당 차감 공식과 실제 통장에 들어오는 입금액 계산법을 안내해 드립니다.
1. 근로장려금 체납 세금 30% 충당 차감 원칙
- 국세 30% 충당 한도: 신청자에게 체납된 국세가 있더라도, 지급될 근로장려금 산정액의 최대 30%까지만 체납 세금으로 강제 충당(차감)할 수 있습니다.
- 최소 70% 지급 보장: 아무리 체납 세금이 많더라도 산정된 근로장려금의 최소 70%는 신청자 본인 통장으로 현금 지급되어 기초 생계를 보호받게 됩니다.
2. 체납 세금 충당 및 실제 입금액 산정 계산표
이해를 돕기 위해 체납액 규모에 따른 실제 계좌 입금액 계산 예시를 정리했습니다.
| 구분 예시 | 최종 결정 근로장려금 | 미납 국세 체납액 | 체납 세금 30% 충당액 | 통장 실제 입금액 (70% 이상) |
| 사례 A | 150만 원 | 100만 원 (체납) | 45만 원 (150만 원 $\times$ 30%) | 105만 원 입금 (남은 체납 55만 원 유지) |
| 사례 B | 150만 원 | 20만 원 (소액 체납) | 20만 원 (체납액 전액 변제) | 130만 원 입금 (체납 세금 완납 소멸) |
| 사례 C | 300만 원 | 500만 원 (고액 체납) | 90만 원 (300만 원 $\times$ 30%) | 210만 원 입금 (최소 70% 보장 입금) |
3. 체납 충당 처리 시 주의해야 할 예외 사항
- 지방세(주민세, 자동차세, 재산세) 체납: 근로장려금 30% 충당 규정은 국세(국세청 관할) 체납에만 적용됩니다. 지자체 관할 지방세 체납으로 인해 통장 자체가 예금 압류되어 있다면 장려금이 계좌 입금 후 압류될 수 있으므로 주의해야 합니다.
- 압류방지 전용 계좌 활용: 지방세 압류나 채권자 압류가 우려되는 경우, 근로장려금 신청 시 국세청에 ‘행복지킴이 통장(압류방지 전용 계좌)’을 지급 계좌로 등록하면 압류를 안전하게 차단할 수 있습니다.
4. 체납 충당 후 결과 통지
충당 처리가 완료되면 국세청에서 ‘국세 체납충당 통지서’를 서면 또는 모바일로 발송하여 얼마의 체납 세금이 상계되었고 실제 얼마가 입금되었는지 투명하게 안내해 줍니다.
- 공식 시스템: 국세청 홈택스 (https://www.hometax.go.kr) / 국세상담센터 ☎ 126
체납 세금이 있으시더라도 당황하지 마시고 최소 70%의 장려금이 현금 입금되는 30% 충당 제도를 활용하세요.


