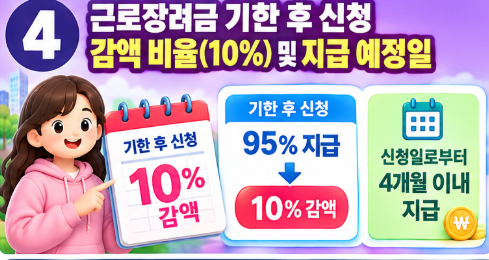
매년 5월에 진행되는 근로장려금 정기 신청 기간(5월 1일 ~ 5월 31일)을 바쁜 일정이나 안내문 미수령으로 인해 놓쳐버린 경우, 당황할 필요가 없습니다. 국세청에서는 정기 신청을 놓친 구직자 및 근로자를 위해 ‘기한 후 신청’ 제도를 운용하고 있기 때문입니다.
단, 정기 신청자와의 형평성을 위해 지급액의 10%가 감액되며 지급 시기도 다소 늦어집니다. 오늘 포스팅에서는 근로장려금 기한 후 신청 기간, 10% 감액 규정, 그리고 회차별 실제 지급 예정일을 총정리해 드립니다.
1. 근로장려금 기한 후 신청 기간 및 감액 규정
- 기한 후 신청 기간: 매년 6월 1일 ~ 11월 30일 (6개월 동안 신청 가능)
- 지급액 감액 비율: 정기 신청 기간을 초과하여 접수했으므로 최종 산정된 근로장려금의 10%가 페널티로 감액 정산 (90%만 지급)
- 11월 30일 경과 시: 11월 30일이 지나면 해당 귀속 연도의 근로장려금은 완전히 소멸되어 더 이상 신청 및 지급이 불가능합니다.
2. 기한 후 신청 접수 시기별 지급 예정일 타임라인
기한 후 신청은 접수한 달을 기준으로 약 3~4개월간의 정밀 심사를 거쳐 지정 계좌로 차등 입금됩니다.
| 기한 후 신청 접수 시기 | 국세청 심사 기간 | 실제 장려금 현금 지급 예정일 |
| 6월 ~ 8월 접수 건 | 3개월 정밀 심사 진행 | 같은 해 10월 말 ~ 11월 중 입금 |
| 9월 ~ 10월 접수 건 | 3개월 정밀 심사 진행 | 같은 해 12월 말 ~ 다음 해 1월 입금 |
| 11월 접수 건 (마감 직전) | 3~4개월 정밀 심사 진행 | 다음 해 1월 말 ~ 2월 중 입금 |
3. 기한 후 신청자 10% 감액 실제 계산 예시
- 정기 신청 시 산정액: 150만 원
- 기한 후 신청 시 실제 입금액:
150만 원 - (150만 원 × 10%) =135만 원 입금 (15만 원 감액)
💡 핵심 팁:
10%가 감액되더라도 수십만 원에서 수백만 원에 달하는 큰 돈을 받을 수 있으므로, 5월 정기 기간을 놓쳤다면 11월 30일 마감일이 지나기 전에 하루라도 빨리 기한 후 신청을 접수하는 것이 무조건 유리합니다.
4. 신청 방법
- 온라인 접수: 국세청 홈택스(hometax.go.kr) 또는 손택스 모바일 앱 접속 ➔
근로·자녀장려금➔기한 후 신청클릭 후 간편 제출 - 공식 시스템: 국세청 홈택스 (https://www.hometax.go.kr) / 국세상담센터 ☎ 126
5월 신청을 놓치셨다면 미루지 마시고 11월 30일 이전에 기한 후 신청을 접수하셔서 90%의 장려금을 꼭 수령하세요.


