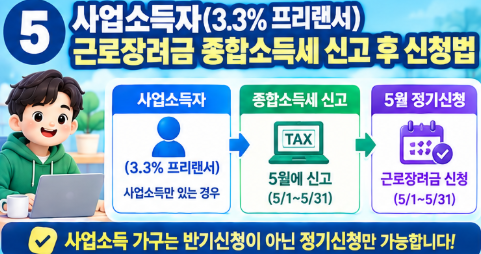
학원강사, 배달라이더, 대리운전기사, 프리랜서 디자이너, 방문판매원 등 소득 원천징수 3.3%를 차감받는 사업소득자(프리랜서)도 근로장려금을 신청하여 지급받을 수 있습니다.
하지만 3.3% 사업소득자는 직장인과 달리 ‘5월 종합소득세 확정신고’를 반드시 먼저 완료해야만 근로장려금이 정상 승인된다는 매우 중요한 규칙이 있습니다. 오늘 포스팅에서는 3.3% 프리랜서의 종합소득세 신고와 근로장려금 동시 신청 절차 및 업종별 소득 조정률을 상세히 안내합니다.
1. 3.3% 프리랜서가 종합소득세 신고를 먼저 해야 하는 이유
근로자는 회사에서 제출한 간이간세표나 일용근로소득지급명세서로 국세청 전산망에 소득이 자동 집계되지만, 3.3% 프리랜서는 5월 종합소득세 신고를 통해 최종 ‘사업소득금액’이 확정되어야 국세청에서 장려금 지급 심사를 진행할 수 있습니다.
- 종소세 미신고 시 불이익: 5월에 근로장려금을 신청했더라도 5월 종합소득세 신고를 누락하면 소득 미확정으로 장려금 지급이 거절(탈락)되거나 심사가 기약 없이 보류됩니다.
2. 프리랜서 사업소득 총수입금액 조정률 적용 방식
프리랜서의 사업소득은 총지급액 그대로 평가되지 않고, 업종별 ‘조정률(필요경비 반영 비율)’을 곱한 금액으로 소득이 축소 산정되어 장려금 수급에 매우 유리하게 작동합니다.
| 대표 업종 구분 | 주요 적용 직종 예시 | 업종별 소득 조정률 |
| 배달라이더·퀵서비스 | 배달대행 라이더, 퀵서비스 기사 | 총수입금액의 20%만 소득 인정 |
| 학원강사·프리랜서 | 학원 강사, 디자이너, 프리랜서 작가 | 총수입금액의 30%만 소득 인정 |
| 방문판매·간병인 | 방문판매원, 정수기 코디, 간병인 | 총수입금액의 75% 소득 인정 |
| 대리운전기사 | 대리운전 기사 | 총수입금액의 20%만 소득 인정 |
📌 조정률 계산 예시 (학원강사 총 수입 3,000만 원인 경우):
3,000만 원 × 조정률(30%) = 900만 원➔ 실제 수입이 3,000만 원이라도 근로장려금 산정 시 소득은 900만 원으로 평가되어 단독/홑벌이 소득 기준을 여유 있게 충족하게 됩니다!
3. 종합소득세 신고 및 근로장려금 동시 신청 4단계 절차
5월 한 달 동안 홈택스를 통해 종소세 신고와 장려금 신청을 원스톱으로 처리하는 방법입니다.
- 홈택스/손택스 로그인: 국세청 홈택스 접속 ➔ 공동인증서 또는 간편인증 로그인
- 모두채움 종소세 신고 완료:
종합소득세 신고➔ ARS(1544-9944) 또는 모두채움 신고요약 화면을 통해 종합소득세 신고 제출 완료 - 근로장려금 신청 메뉴 진입: 종소세 신고 완료 화면에서 나타나는 ‘근로장려금 신청하기’ 버튼 클릭 또는 장려금 메뉴 진입
- 계좌번호 입력 및 최종 제출: 장려금을 수령할 본인 명의 환급 계좌 입력 후 최종 접수
4. 주의사항
- 사업자등록 없는 프리랜서: 사업자등록증이 없는 3.3% 원천징수 프리랜서라도 원천징수의무자(회사)가 소득자료를 국세청에 정상 제출했다면 종소세 신고 후 장려금 신청이 100% 가능합니다.
- 공식 시스템: 국세청 홈택스 (https://www.hometax.go.kr) / 국세상담센터 ☎ 126
3.3% 프리랜서분들은 5월에 종합소득세를 먼저 신고하신 후 근로장려금을 신청하셔서 소득 보조 혜택을 꼭 챙기시기 바랍니다.


