보건복지부에서 저소득 근로 청년의 자립을 위해 전국 단위로 시행하는 ‘청년내일저축계좌’!
신청자의 소득 수준에 따라 ‘차상위 이하(기초생활수급자·차상위계층)’와 ‘차상위 초과(중위소득 50%~100% 이하)’ 두 유형으로 나뉘며, 유형에 따라 정부가 매월 보태주는 지원금 매칭 비율이 3배나 차이 납니다. 오늘 포스팅에서는 청년내일저축계좌 유형별 매칭 비율, 소득 조건, 3년 만기 수령액을 비교해 드립니다.
1. 차상위 이하 vs 차상위 초과 자격 및 소득 기준 비교
청년내일저축계좌는 본인의 근로소득과 가구 소득에 따라 두 그룹으로 구분하여 접수받습니다.
| 구분 항목 | 차상위 이하 (1유형) | 차상위 초과 (2유형) |
| 가구 소득 기준 | 기준 중위소득 50% 이하 (수급자·차상위) | 기준 중위소득 50% 초과 ~ 100% 이하 |
| 신청 가능 연령 | 만 15세 이상 ~ 만 39세 이하 | 만 19세 이상 ~ 만 34세 이하 |
| 청년 근로소득 | 월 10만 원 이상 소득 발생 시 가능 | 월 50만 원 초과 ~ 230만 원 이하 |
2. 유형별 정부 지원금 매칭 비율 및 3년 만기 수령액
매월 본인이 10만 원을 저축할 때 정부가 보태주는 지원금 차이입니다.
| 구분 | 매월 본인 저축액 | 매월 정부지원금 매칭액 | 3년 총 정부지원금 | 3년 만기 최종 수령액 |
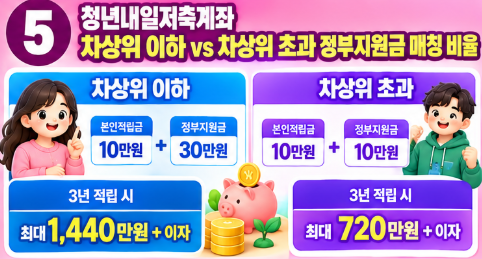
| 차상위 이하 | 월 10만 원 | 월 30만 원 (1:3 매칭) | 1,080만 원 | 최대 1,440만 원 + 이자 |
| 차상위 초과 | 월 10만 원 | 월 10만 원 (1:1 매칭) | 360만 원 | 최대 720만 원 + 이자 |
- 차상위 이하(1유형): 3년 동안 본인이 360만 원을 모으면 정부가 1,080만 원을 보태어 총 1,440만 원과 은행 이자를 수령합니다.
- 차상위 초과(2유형): 3년 동안 본인이 360만 원을 모으면 정부가 360만 원을 보태어 총 720만 원과 은행 이자를 수령합니다.
3. 3년 만기 전액 수령을 위한 3대 필수 이행 조건
- 근로 활동 지속: 3년 동안 근로 또는 사업 활동을 끊기지 않고 지속해야 함
- 매월 10만 원 성실 저축: 36개월 동안 매월 10만 원 이상 본인 적금 계좌로 이체
- 지정 교육 이수 및 자금사용계획서: 3년 동안 총 10시간의 자산형성 교육 이수 및 만기 시 자금사용계획서 제출
4. 신청 방법
- 온라인 신청: 복지로 누리집(bokjiro.go.kr) 접속 ➔
청년내일저축계좌검색 후 신청 - 오프라인 신청: 거주지 관할 읍·면·동 행정복지센터(주민센터) 방문 접수
- 공식 시스템: 복지로 (https://www.bokjiro.go.kr) / 자산형성지원센터 ☎ 1522-3690
본인의 가구 소득 수준을 확인하시고 1:1 또는 1:3 매칭 혜택을 제공하는 청년내일저축계좌에 꼭 가입해 보세요.


