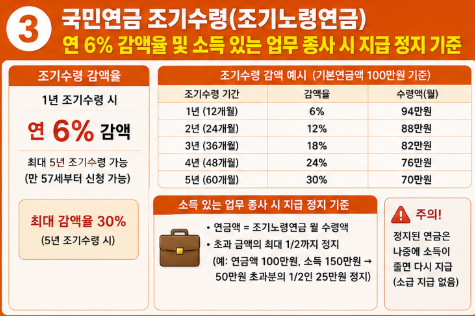
정년 퇴직 후 정식 연금 개시 연령이 되기 전, 조기에 연금을 받아 생활비로 쓰려는 분들이 늘고 있습니다. 이를 ‘조기노령연금(조기수령)’이라 합니다. 하지만 조기수령을 선택하면 평생 받는 연금액이 감액되며, 수령 중 소득이 발생할 경우 연금 지급이 정지될 수 있으므로 주의해야 합니다. 오늘 포스팅에서는 조기수령 감액율 기준과 소득 발생 시 지급 정지 기준을 알려드립니다.
1. 조기노령연금 신청 자격 및 연령별 조기수령 가능 시기
- 기본 자격: 국민연금 가입 기간이 10년(120개월) 이상이고, 소득이 있는 업무에 종사하지 않는 자
- 신청 가능 시기: 정식 연금 수급 개시 연령보다 최대 5년 일찍 신청 가능
2. 연도별 조기수령 감액율 (평생 감액)
조기수령 시 1년 일찍 받을 때마다 연 6% (월 0.5%)의 연금액이 감액됩니다.
| 조기 수령 신청 시기 | 평생 적용되는 연금 감액율 | 비고 |
| 1년 일찍 수령 | 기본 연금액의 6% 감액 (94% 지급) | 평생 적용 |
| 2년 일찍 수령 | 기본 연금액의 12% 감액 (88% 지급) | 평생 적용 |
| 3년 일찍 수령 | 기본 연금액의 18% 감액 (82% 지급) | 평생 적용 |
| 4년 일찍 수령 | 기본 연금액의 24% 감액 (76% 지급) | 평생 적용 |
| 5년 일찍 수령 (최대) | 기본 연금액의 30% 감액 (70% 지급) | 평생 적용 |
3. 소득 있는 업무 종사 시 지급 정지 기준
조기노령연금을 받는 도중 일정 기준 이상의 소득이 발생하면 연금 지급이 중단됩니다.
- 소득 있는 업무의 기준 (A값 기준): 최근 3년간 국민연금 전체 가입자의 평균소득월액(A값, 약 290만 원~300만 원 선)을 초과하는 소득이 발생하는 경우
- 지급 정지 영향: A값을 초과하는 근로소득이나 사업소득이 발생하면 조기연금 지급이 즉시 정지되며, 정식 수급 연령에 도달할 때까지 연금을 받을 수 없습니다.
- 공식 시스템: 국민연금공단 (https://www.nps.or.kr)
조기수령은 손해율(최대 30%)이 크므로 본인의 소득 활동 유무와 건강 상태를 신중히 고려하여 결정하시기 바랍니다.


