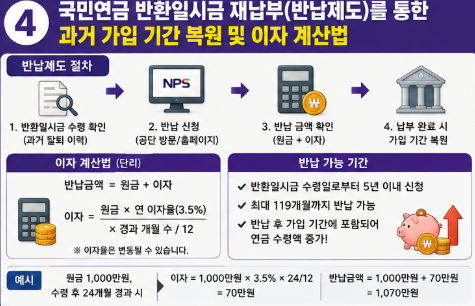
과거 IMF 외환위기 시절이나 퇴직 시 국민연금을 일시금 형태로 찾아 썼던 분들이 많습니다. 이렇게 찾아간 돈을 다시 공단에 납부하여 과거 가입 기간을 그대로 복원시키는 제도가 바로 ‘반납제도(반환일시금 재납부)’입니다. 과거 연금 산정 소득대체율이 현재보다 훨씬 높았기 때문에, 반납제도는 연금 수령액을 대폭 늘릴 수 있는 가장 강력한 재테크 수단으로 꼽힙니다. 오늘 포스팅에서는 반납제도 자격, 이자 계산법, 신청 팁을 안내합니다.
1. 국민연금 반납제도란?
과거 수령했던 반환일시금에 일정 이자를 더해 공단에 다시 반납함으로써, 당시에 소멸했던 과거 가입 기간을 그대로 복원하는 제도입니다.
- 핵심 이점: 과거 1990년대~2000년대 초반의 높은 소득대체율(70%~60%)이 적용되므로, 현재 시점에서 보험료를 내는 것보다 훨씬 높은 연금을 평생 받을 수 있습니다.
2. 반납금 이자 계산법 및 납부 방식
반납할 금액은 과거 찾아간 반환일시금 원금 + 수령일부터 신청일까지의 이자로 산정됩니다.
| 구분 | 주요 내용 및 이자 산정 기준 |
| 적용 이자율 | 반환일시금을 수령한 날이 속하는 달부터 반납금을 신청한 달까지의 매년 1년 만기 정기예금 이자율 적용 |
| 납부 방식 | 1회 일시납 또는 최대 24회 분할 납부 선택 가능 |
| 분납 이자 | 분할 납부 선택 시, 분납 기간에 대한 이자가 별도 가산됨 |
3. 신청 자격 및 주의사항
- 신청 자격: 국민연금 가입 자격을 다시 취득한 가입자 (지역/직장/임의가입자 등)
- 주의사항:
- 국민연금 자격이 없는 무소득 상태에서는 반납 신청이 불가능하므로, 임의가입 등을 통해 가입 자격을 만든 후 신청해야 합니다.
- 연금 수급 연령에 도달하여 이미 노령연금을 수령 중인 경우에는 반납 신청이 불가능합니다.
- 공식 시스템: 국민연금공단 (https://www.nps.or.kr)
과거 찾아간 일시금이 있다면 반납제도를 통해 연금 수령액을 대폭 늘려보세요.


