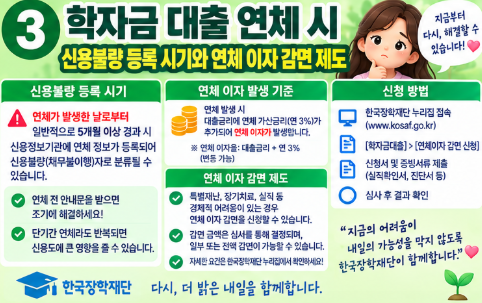
취업 난항이나 갑작스러운 소득 감소로 인해 학자금 대출 원리금을 제때 납부하지 못하면 ‘연체’ 상태에 빠지게 됩니다. “연체되면 바로 신용불량자가 되나요?”, “연체 이자가 얼마나 불어나나요?”라며 불안해하시는 사회초년생분들이 많습니다.
하지만 정부와 한국장학재단에서는 청년들의 신용 회복을 돕기 위해 신용도판단정보(구 신용불량자) 등록 유예제도와 연체 이자 감면 및 채무조정 제도를 시행하고 있습니다. 오늘 포스팅에서는 연체 시 신용 등록 시기와 연체 이자 감면 혜택을 명확히 정리해 드립니다.
1. 학자금 대출 연체 시 기간별 불이익 및 신용 등록 시기
대출금이 연체되면 기간에 따라 단계별로 법적·금융적 조치가 취해집니다.
| 연체 기간 | 주요 발생 불이익 및 조치 | 신용 영향 |
| 1개월 미만 | 약정 연체 가산이율(연 2%~3% 수준) 부과, 독촉 문자 발송 | 신용점수 미미한 영향 |
| 1개월 이상 ~ 3개월 미만 | 연체 가산이자 누적, 한국장학재단 집중 채권 추심 개시 | 단기 연체 정보 공유 시작 |
| 6개월 이상 연체 | 신용정보원 ‘신용도판단정보(신용불량자)’ 등록 | 신용카드 발급 제한, 대출 중단, 신용점수 폭락 |
💡 신용도판단정보 등록 유예 제도:
대학생 및 졸업 후 2년 이내 취준생이 일반상환 학자금 대출을 연체한 경우, 신청을 통해 신용도판단정보 등록을 최장 2년까지 유예해 주는 제도가 운영 중입니다.
2. 연체 이자 감면 및 채무조정 지원 제도
이미 연체가 진행되어 연체 이자가 커졌다면 한국장학재단 및 신용회복위원회의 채무조정 제도를 활용해야 합니다.
1) 한국장학재단 분할상환 약정 및 연체이율 감면
- 지원 내용: 연체된 원리금을 소액으로 나누어 갚는 ‘분할상환 약정’을 체결하면, 그동안 쌓였던 연체 가산이자를 대폭 감면 또는 면제해 줍니다.
- 약정 기간: 최장 10년 이내에서 분할 상환 기간 설정 가능
2) 신용회복위원회 맞춤형 채무조정 (원금 감면)
- 지원 대상: 학자금 대출을 3개월 이상 장기 연체 중인 다중 채무자
- 혜택: 연체 이자 전액 감면 및 상환 능력에 따라 학자금 대출 원금의 최대 30%~70% 감면 적용
3. 연체 해제 및 신용점수 회복 절차
- 한국장학재단 상담 접수: ☎ 1599-2000 전화 상담을 통해 본인의 총 연체 금액 조회
- 분할상환 약정 체결: 약정금(초기 납입금)을 납부하고 분할상환 약정서 작성
- 신용 등록 해제: 약정 체결 즉시 신용정보원의 신용도판단정보 등록이 일시/영구 해제되어 정상적인 금융 거래 복구
- 공식 시스템: 한국장학재단 (https://www.kosaf.go.kr) / 신용회복위원회 (https://www.ccrs.or.kr)
연체가 발생했다면 방치하지 마시고 한국장학재단 분할상환 약정을 통해 연체 이자를 감면받고 신용을 지키시기 바랍니다.


