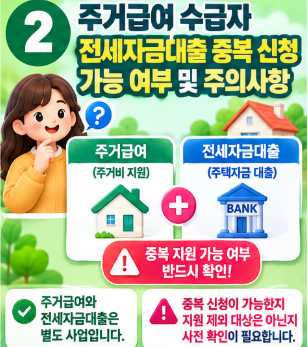
기초생활보장제도 중 하나인 ‘주거급여’를 지급받는 저소득층 가구에서 이사를 계획하거나 목돈 마련을 위해 ‘정부 지원 전세자금대출(버팀목 전세대출, LH 전세임대 등)’을 추가로 신청할 수 있는지에 대한 질문이 매우 많습니다.
“주거급여를 받고 있는데 대출을 받으면 수급자 자격이 박탈되나요?”, “대출 이자와 주거급여를 동시에 지원받을 수 있나요?” 등 현장에서 가장 많이 혼동하는 중복 신청 가능 여부와 자격 유지 시 주의사항을 완벽하게 정리해 드립니다.
1. 주거급여 수급자 전세자금대출 중복 신청 가능 여부
결론부터 말씀드리면, 주거급여 수급자도 정부 지원 전세자금대출을 중복으로 신청하여 이용할 수 있습니다.
- 중복 이용 가능: 주거급여는 주거 안정을 위한 현금성 복지 급여이며, 전세자금대출은 상환 의무가 있는 금융 대출 상품이므로 두 제도를 동시에 이용하는 것이 법적으로 허용됩니다.
- 주거급여 차감 및 조정 원칙: 단, 대출을 통해 전셋집으로 이사할 경우 실제 지출되는 주거비(대출 이자 및 임차료) 범위 내에서 주거급여 지급액이 일부 조정될 수 있습니다.
2. 주요 전세자금대출 상품별 주거급여 중복 적용 기준
이용하고자 하는 대출 상품 종류에 따라 중복 지급 및 차감 방식이 다르게 적용됩니다.
| 대출 상품 종류 | 중복 신청 가능 여부 | 주거급여 지급 및 차감 원칙 |
| 버팀목 전세자금대출 | 중복 이용 가능 | 대출 이자 납부액을 주거비 지출로 인정하여 급지별 한도 내 지급 |
| LH/SH 전세임대주택 | 중복 이용 가능 | LH에 내는 월 임대료(지원금 이자)만큼 주거급여에서 실비 지급 |
| 시중은행 전세자금대출 | 중복 이용 가능 | 대출 원리금 입금 내역 확인 후 실제 부담 주거비 한도 내 지급 |
3. 주거급여 수급자가 대출 신청 시 반드시 주의해야 할 3가지
대출을 받는 과정에서 자칫 수급자 자격이 박탈되거나 급여가 대폭 깎이는 부작용이 발생할 수 있으므로 아래 사항을 반드시 점검해야 합니다.
- 전세보증금의 재산 환산율 적용: 전세자금대출을 받아 전세 보증금이 늘어나면, 해당 보증금이 ‘임차보증금 재산’으로 평가됩니다. 재산 증가로 인해 부모 가구 소득인정액이 주거급여 선정 기준(중위소득 48%)을 초과하면 수급자 자격이 탈락할 수 있습니다.
- 부채 차감 반영 확인: 대출을 통해 마련한 보증금은 ‘금융 부채’로 차감 반영되므로, 대출금액과 보증금 증가액을 정밀하게 주민센터 담당자와 사전 모의 계산해 보아야 합니다.
- 실제 부담 이자만큼만 주거급여 지급: 전세로 이사하여 매월 내는 대출 이자가 15만 원인데 해당 지역 주거급여 한도가 30만 원이라면, 실제 지출되는 이자인 15만 원만 주거급여로 지급됩니다.
4. 올바른 신청 절차 및 상담 창구
- 주민센터 사전 상담: 전세자금대출 신청 전 관할 행정복지센터 주거급여 담당자에게 보증금 증가에 따른 수급 자격 변동 사전 모의계산 요청
- 대출 실행 및 전입신고: 대출 승인 후 이사 완료 및 전입신고
- 주거급여 변경 신고: 대출 이자 납부 내역서 및 신규 임대차계약서를 주민센터에 제출하여 급여액 정산
- 공식 시스템: 복지로 (https://www.bokjiro.go.kr) / 주택도시기금 (https://nhuf.molit.go.kr)
전세자금대출을 계획 중인 주거급여 수급자분들은 대출 실행 전 보증금 재산 환산에 따른 자격 변동 유무를 반드시 사전에 확인해 보세요.


