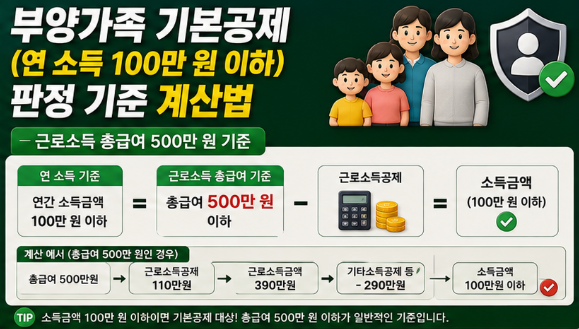
연말정산 및 종합소득세 신고 때 부모님이나 자녀, 배우자를 부양가족으로 등록하여 인적공제(1인당 150만 원)를 받기 위해서는 ‘연간 소득금액 100만 원 이하’ 조건을 충족해야 합니다. 이때 ‘소득금액 100만 원’과 ‘총급여 500만 원’의 차이를 이해하지 못해 공제 대상 여부를 잘못 판단하는 경우가 매우 흔합니다. 오늘 포스팅에서 관련 기준과 계산법을 명확히 풀어드립니다.
1. 연간 소득금액 100만 원의 의미
‘소득금액’은 수입 전체(매출, 총급여)가 아니라, 수입에서 필요경비나 근로소득공제를 차감하고 남아 실제 과세 대상이 되는 순소득을 의미합니다.
- 사업소득/기타소득: 총수입금액 – 필요경비 = 100만 원 이하여야 함
- 금융소득(이자/배당): 연 2,000만 원 이하 비과세/분리과세 시 소득 요건 충족
2. 근로소득만 있는 경우: 총급여 500만 원 기준 계산
부양가족이 오직 ‘근로소득(직장, 알바)’만 있는 경우에 한하여 예외적으로 총급여액 500만 원 이하까지 기본공제 대상자로 인정됩니다.
| 구분 | 총급여액 | 근로소득공제 (법정 공제율) | 최종 근로소득금액 | 부양가족 공제 가능 여부 |
| 사례 A | 총급여 500만 원 | $500만 원 \times 70\% = 350만 원$ | 150만 원 (특례 인정) | 공제 가능 |
| 사례 B | 총급여 600만 원 | $500만 \times 70\% + 100만 \times 40\% = 390만$ | 210만 원 | 공제 불가능 (100만 원 초과) |
📌 특례 규정: 근로소득만 있는 부양가족은 원래 근로소득금액이 150만 원(총급여 500만 원 기준)이 되더라도 세법상 연간 소득 요건(100만 원 이하)을 충족한 것으로 인정해 주는 특례 혜택을 받습니다.
- 공식 시스템: 국세청 홈택스 (https://www.hometax.go.kr)
부양가족의 소득 형태별 소득금액과 총급여 500만 원 기준을 정확히 체크하셔서 인적공제 적격 여부를 판정하세요.


