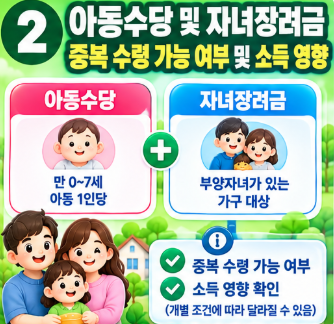
아이를 키우는 가정에서 매월 지급받는 ‘아동수당(월 10만 원)’과 매년 8월/9월에 일시금으로 받는 ‘자녀장려금(1인당 최대 100만 원)’!
두 제도 모두 아동 양육 가구를 지원하는 대표적인 복지 혜택이다 보니, “아동수당을 받으면 자녀장려금을 못 받거나 감액되나요?”, “아동수당이 자녀장려금 소득 산정에 포함되어 탈락 원인이 되나요?”라는 질문이 끊이지 않습니다. 오늘 포스팅에서는 아동수당과 자녀장려금의 중복 수령 가능 여부, 소득 합산 영향, 그리고 신청 팁을 명확히 정리해 드립니다.
1. 아동수당과 자녀장려금 중복 수령 가능 여부
결론부터 말씀드리면, 아동수당과 자녀장려금은 100% 중복 수령이 가능합니다.
- 중복 수령 허용: 두 제도는 관할 부처(보건복지부 vs 국세청)와 법적 지급 목적이 서로 완전히 다른 별개의 사업이므로, 자격 요건만 충족한다면 차감이나 감액 없이 두 지원금을 모두 전액 수령할 수 있습니다.
2. 두 제도의 핵심 비교표
아동수당과 자녀장려금의 지급 주체 및 지원 조건을 비교한 표입니다.
| 구분 항목 | 아동수당 | 자녀장려금 |
| 관할 부처 | 보건복지부 (지자체) | 국세청 |
| 대상 자녀 연령 | 8세 미만 (0세 ~ 83개월) | 만 18세 미만 미성년 자녀 |
| 소득·재산 기준 | 소득·재산 기준 없음 (전 가구 100% 지급) | 부부 합산 연 소득 7,000만 원 미만 & 재산 2.4억 미만 |
| 지급 금액 및 주기 | 매월 25일 10만 원 현금 입금 | 매년 8~9월 자녀 1인당 최대 100만 원 일시금 |
3. 아동수당이 자녀장려금 및 다른 복지 수당 소득에 미치는 영향
- 근로·자녀장려금 소득 평가 제외: 매월 받는 아동수당은 비과세 복지 수당이므로, 국세청에서 자녀장려금 수급 자격을 심사할 때 가구 총소득 금액에 절대로 합산되지 않습니다. (아동수당 때문에 자녀장려금이 탈락할 일은 없습니다.)
- 기초생활보장제도 소득인정액 제외: 생계급여, 주거급여 등 다른 복지 제도 심사 시에도 아동수당은 소득 산정에서 전격 제외됩니다.
4. 신청 시 주의사항
- 신청 채널의 차이: 아동수당은 주민센터 또는 복지로(bokjiro.go.kr)에서 신청하며, 자녀장려금은 매년 5월 국세청 홈택스(hometax.go.kr)를 통해 별도로 정기 신청을 진행해야 정식 지급됩니다.
- 공식 시스템: 복지로 (https://www.bokjiro.go.kr) / 국세청 홈택스 (https://www.hometax.go.kr)
8세 미만 자녀를 둔 가구라면 매월 아동수당을 수령하시면서 5월 국세청 자녀장려금도 잊지 말고 신청하셔서 이중 혜택을 누리세요.


