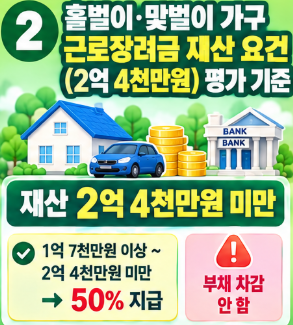
근로장려금을 신청할 때 소득 기준(단독 2,200만 원, 홑벌이 3,200만 원, 맞벌이 4,400만 원 미만)을 충족했더라도, 탈락자가 가장 많이 발생하는 구간이 바로 ‘재산 요건 기준(2억 4,000만 원 미만)’입니다.
재산 합산액이 1억 7,000만 원을 넘어가면 지급액의 50%가 감액되며, 2억 4,000만 원을 초과하면 장려금 지급이 전격 거절됩니다. 오늘 포스팅에서는 홑벌이·맞벌이 가구의 재산 합산 기준일, 포함되는 재산 항목, 부채 차감 여부, 그리고 감액 규정을 완벽히 정리해 드립니다.
1. 근로장려금 재산 요건 산정 기준일 및 가구원 합산 원칙
- 재산 평가 기준일: 근로 소득 귀속 연도의 전년도 6월 1일 현재 소유하고 있는 재산 가액을 기준으로 평가합니다. (예: 2026년 신청 시 2025년 6월 1일 기준 재산 산정)
- 가구원 재산 합산: 신청자 본인 단독 재산뿐만 아니라, 배우자, 부양자녀, 함께 거주하는 직계존속(부모·조부모) 등 동일 가구원 전체의 재산을 모두 합산합니다.
2. 재산 평가에 포함되는 주요 자산 항목 및 기준 가액
국세청 전산망을 통해 조회되는 가구원의 주요 재산 평가 기준입니다.
| 재산 평가 항목 | 기준 가액 산정 방식 | 비고 |
| 주택·토지·건물 | 개별공시지가 및 공동주택공시가격 적용 (시세보다 낮음) | 부동산 등기 기준 소유자 |
| 임차보증금 (전월세) | 실제 계약 보증금 또는 간주시가표준액(공시가 100%) 중 적은 금액 | 임대차계약서 미제출 시 간주평가 |
| 승용자동차 | 지방세 시가표준액 기준 (영업용, 승합차 제외) | 감가상각 반영 시가표준액 |
| 금융자산 & 분양권 | 예금, 적금, 주식, 펀드, 분양권 설정가액 합산 | 가구원 합산 1,400만 원 이상 시 조회 |
⚠️ 가장 중요한 부채(대출금) 차감 여부:
근로장려금 재산 산정 시 주택담보대출, 신용대출, 전세자금대출 등 부채(빚)는 차감되지 않습니다! 순자산이 아닌 ‘총재산 가액’으로 평가하므로 대출이 많아도 소유한 부동산이나 보증금 공시가액이 2억 4,000만 원을 넘으면 탈락합니다.
3. 재산 가액에 따른 근로장려금 감액 비율
가구원 총재산 합산액에 따라 실제 입금되는 장려금액이 차등 지급됩니다.
- 총재산 1억 7,000만 원 미만: 산정된 근로장려금 100% 전액 지급
- 총재산 1억 7,000만 원 이상 ~ 2억 4,000만 원 미만: 산정된 장려금의 50% 감액 지급
- 총재산 2억 4,000만 원 이상: 근로장려금 지급 대상 제외 (탈락)
4. 전세보증금 재산 산정 시 팁 (임대차계약서 제출)
부동산 공시가격으로 자동 산정된 간주 전세보증금이 실제 보증금보다 높게 잡혀 재산 요건을 초과했다면, 실제 임대차계약서 사본을 국세청에 제출하여 실제 보증금으로 재산 가액을 낮추어 수정할 수 있습니다.
- 공식 시스템: 국세청 홈택스 (https://www.hometax.go.kr) / 국세상담센터 ☎ 126
신청 전 전년도 6월 1일 기준 가구원 총재산 합산액이 2억 4,000만 원 이하인지 미리 확인하시기 바랍니다.


