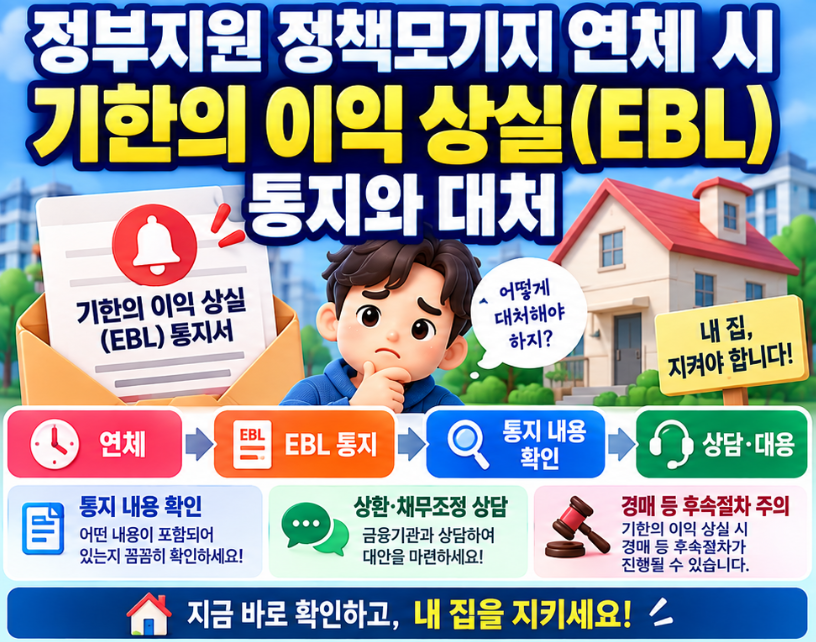
정부의 내 집 마련 지원 상품인 디딤돌대출, 보금자리론, 적격대출 등 정책모기지를 이용하다가 갑작스러운 자금난으로 원리금을 연체하게 되면 금융기관으로부터 경고 통지서를 받게 됩니다. 이때 가장 무서운 법적 조치가 바로 ‘기한의 이익 상실(EBL: Expiration of Benefit of Time)’ 통지입니다.
기한의 이익 상실이 통지되면 매월 나눠 갚던 분할 상환 권리가 박탈되고 대출 원금 전액을 한 번에 즉시 상환해야 합니다. 오늘 포스팅에서는 정책모기지 연체 시 EBL 통지 시점, 발생 불이익, 그리고 집이 경매로 넘어가기 전 취할 수 있는 현실적인 대처 방안을 완벽히 정리해 드립니다.
1. 기한의 이익 상실(EBL)이란 무엇인가?
‘기한의 이익’이란 대출 계약 기간 동안 대출금을 일시에 갚지 않고 약정된 만기일까지 나누어 갚을 수 있는 대출자의 법적 권리를 의미합니다.
- EBL(Expiration of Benefit of Time) 발생: 차주가 약정된 연체 기간을 초과하면 금융기관은 기한의 이익을 박탈하고, “대출 원금 전액과 누적 연체 이자를 즉시 상환하라”고 요구하게 됩니다.
2. 정책모기지 연체 단계별 EBL 통지 시점 및 불이익
주택금융공사(HF) 및 주택도시기금 정책모기지의 연체 기간별 조치 사항입니다.
| 연체 기간 | 진행 단계 | 금융기관 조치 및 발생 불이익 |
| 1개월 미만 | 연체 발생 | 연체 가산이율 부과, 독촉 SMS 및 우편 안내문 발송 |
| 1개월 이상 ~ 2개월 미만 | 단기 연체 등록 | 신용평가사(KCB/NICE) 단기연체 정보 공유, 신용점수 하락 개시 |
| 2개월 경과 시점 | 기한의 이익 상실(EBL) 통지 | 대출 원금 전액 일시 상환 최고서 발송 (분할 상환 불가능) |
| 3개월 이상 연체 | 경매 절차 개시 | 신용도판단정보(신용불량) 등록, 임차 주택/자택 임의경매 신청 |
📌 핵심 포인트:
일반 신용대출의 EBL 통지 시점(보통 1개월 연체)과 달리, 주택담보대출 형태의 정책모기지는 세법 및 운용 규정에 따라 연체 2개월이 경과하는 시점에 EBL 통지서가 공식 발송됩니다.
3. EBL 통지서를 받았을 때 3단계 대처 방안
EBL 통지서를 수령한 직후 적절히 대처하지 않으면 자택이 경매로 넘어가게 됩니다.
1) 지연배상금 및 미납 이자 우선 상환 (기한의 이익 부활)
- 대처법: 원금 전액을 상환하기 힘들더라도, 밀린 연체 이자와 지연배상금을 전액 납부하면 기한의 이익이 다시 부활하여 기존처럼 매월 분할 상환을 유지할 수 있습니다.
2) 주택금융공사/취급 은행 ‘원금상환 유예’ 신청
- 대처법: 실직, 폐업, 부도, 질병 등으로 상환이 불가능한 경우, 주택금융공사 누리집이나 은행 창구를 통해 최대 1년~3년 간 원금상환 유예(거치 연장)를 신청합니다.
3) 신용회복위원회 ‘담보권 실행 유예’ 및 채무조정
- 대처법: 연체 3개월이 지나 경매 위기에 처한 경우, 신용회복위원회의 ‘주택담보대출 채무조정’을 신청하면 경매 신청을 유예받고 원금 상환 기간을 최장 20년으로 연장받을 수 있습니다.
- 공식 시스템: 한국주택금융공사 (https://www.hf.go.kr) / 신용회복위원회 (https://www.ccrs.or.kr)
EBL 통지서를 받으셨다면 당황하지 마시고 연체 이자를 정산하여 기한의 이익을 부활시키거나 주택금융공사 상환 유예를 신청하세요.


