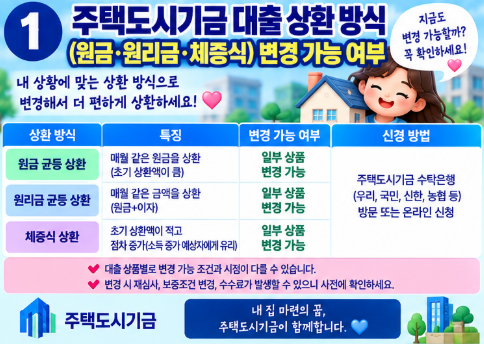
정부의 내 집 마련 및 전세 자금 지원 대표 정책 대출인 ‘주택도시기금 대출(디딤돌대출, 버팀목대출 등)’을 실행하여 이용하다 보면, 소득이나 가계 지출 흐름의 변화로 인해 매달 내는 상환 방식을 바꾸고 싶어지는 순간이 찾아옵니다.
원리금균등분할상환에서 원금균등으로 바꾸어 총이자를 줄이고 싶거나, 초기 부담이 적은 체증식 상환으로 변경하고 싶은 대출자분들이 가장 많이 질문하시는 핵심이 바로 “대출 실행 후 상환 방식 변경이 가능한가?”입니다. 오늘 포스팅에서 주택도시기금 대출 상환 방식 변경 정책과 실무 기준을 깔끔하게 풀어드립니다.
1. 주택도시기금 대출 3대 상환 방식 특징 비교
디딤돌대출 및 기금 주택담보대출 신청 시 선택하게 되는 3가지 상환 방식의 기본 구조입니다.
| 상환 방식 구분 | 매월 원리금 상환액 흐름 | 총 지출 이자액 | 주요 특징 및 대상 |
| 원리금균등 상환 | 대출 기간 동안 매월 동일한 금액 납부 | 중간 수준 | 매월 고정 지출 관리가 필요한 가구에 적합 |
| 원금균등 상환 | 초기에 가장 많이 내고 시간이 갈수록 줄어듦 | 가장 적음 (이자 최저) | 총이자 지출을 최대로 절감하고 싶은 경우 |
| 체증식 상환 | 초기에 적게 내고 시간이 갈수록 늘어남 | 가장 많음 | 초기에 상환 부담을 최소화하려는 만 40세 미만 청년 |
2. 대출 실행 후 상환 방식 변경 가능 여부 (가장 중요한 핵심)
결론부터 말씀드리면, 주택도시기금 대출은 최초 대출이 실행된 이후에는 상환 방식 변경이 엄격히 불가능합니다.
- 변경 불가 원칙: 디딤돌대출 및 버팀목대출 등 주택도시기금 상품은 대출 신청 시점에 선택한 상환 방식(원리금균등 $\leftrightarrow$ 원금균등 $\leftrightarrow$ 체증식)이 대출 만기 시까지 고정 적용됩니다.
- 예외적인 변경 방법: 상환 방식을 반드시 변경하고자 한다면, 기존 기금 대출 잔액을 타 대출로 전액 조기 상환(대환대출)하면서 신규 계약을 체결하는 방식 외에는 대출 약정 중 변경이 불가능합니다.
3. 최초 대출 신청 시 상환 방식 선택 전략
대출 실행 후에는 상환 방식을 바꿀 수 없으므로, 최초 대출 신청서 작성 시 본인의 미래 소득 흐름을 정밀하게 반영하여 선택해야 합니다.
- 이자 절감이 최우선인 가구: 초기 상환 부담이 다소 높더라도 ‘원금균등분할상환’을 선택하면 총이자를 수백~수천만 원 절감할 수 있습니다.
- 지출의 예측 가능성이 중요한 가구: 매달 동일한 금액이 나가 가계부 작성이 용이한 ‘원리금균등분할상환’이 유리합니다.
- 만 40세 미만 청년 및 실거주 후 이사 계획자: 초기 원금 부담을 줄이고 자금을 원활히 운용할 수 있는 ‘체증식 분할상환’을 적극 활용해야 합니다.
- 공식 시스템: 주택도시기금 든든기금 (https://nhuf.molit.go.kr) / 한국주택금융공사 (https://www.hf.go.kr)
최초 신청 전에 상환 방식별 월 납입금과 총이자 차액을 꼼꼼히 비교·계산해 보신 후 신중하게 결정하시기 바랍니다.


