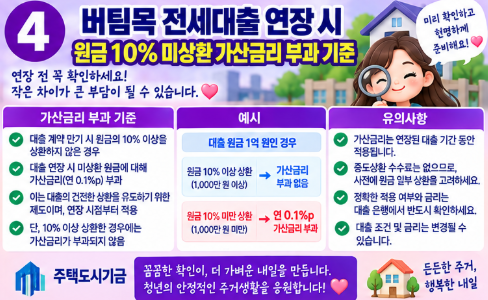
주택도시기금의 버팀목 전세자금대출은 기본 2년 단위로 계약하며, 조건 충족 시 최장 10년(5회)까지 만기를 연장할 수 있습니다. 그러나 2년 만기 연장 시점이 다가왔을 때 많은 대출자들이 간과하는 규정이 있습니다. 바로 ‘대출 원금 10% 상환 미이행 시 가산금리 부과 규정’입니다.
만기 연장 시 원금의 10% 이상을 상환하지 않으면 연장 자체가 거절되는 것은 아니지만, 미상환에 따른 가산금리가 기본 대출 금리에 가산되어 매월 내야 하는 이자 부담이 눈덩이처럼 늘어나게 됩니다. 오늘 포스팅에서는 가산금리 부과 세부 기준, 부과율, 그리고 이자 부담을 피하는 실무 팁을 안내해 드립니다.
1. 버팀목 전세대출 10% 상환 유예 및 가산금리 부과 규정
주택도시기금 운용 규정에 따르면, 버팀목 전세대출 이용자가 2년마다 연장(재계약)을 진행할 때 최초 대출 원금의 10% 이상을 상환하는 것을 원칙으로 하고 있습니다.
💡 10% 상환 이행 여부에 따른 차이
- 원금 10% 이상 상환 완료 시: 기존에 적용받던 낮은 기본 우대금리가 그대로 유지된 채 만기 연장 승인
- 원금 10% 미상환 시 (상환 유예 신청 시): 원금을 상환하지 않고 연장은 가능하지만, 대출 금리에 연 0.1%p의 가산금리가 부과됩니다.
2. 연장 회차별 가산금리 누적 산정 구조
10% 미상환 시 부과되는 연 0.1%p 가산금리는 단 1회로 끝나는 것이 아니라, 연장할 때마다 누적하여 부과될 수 있으므로 각별한 주의가 필요합니다.
| 만기 연장 회차 | 최초 원금 10% 상환 여부 | 가산금리 부과율 | 비고 |
| 1차 연장 (2년 차) | 원금 10% 미상환 | 연 +0.1%p 가산 | 기존 금리가 2.0%였다면 2.1%로 상승 |
| 2차 연장 (4년 차) | 원금 10% 추가 미상환 | 연 +0.1%p 추가 가산 (총 +0.2%p) | 기존 금리가 2.1%였다면 2.2%로 누적 상승 |
| 3차 연장 (6년 차) | 원금 10% 일부 상환 완료 | 가산금리 추가 부과 없음 | 상환을 이행한 회차에는 가산금리 동결 |
📌 핵심 포인트:
예를 들어 1억 원을 대출받은 대출자가 1차 연장 때 1,000만 원(10%)을 상환하지 못하면 연 0.1%p의 가산금리가 붙습니다. 만약 일부만 상환하더라도 10% 비율을 채우지 못하면 가산금리 적용 대상이 됩니다.
3. 만기 연장 시 일부 상환 vs 가산금리 적용 실익 비교
대출자 입장에서 “억지로 원금 10%를 마련해 갚는 것이 유리한가, 아니면 연 0.1%p 가산금리를 물고 원금을 유치하는 것이 유리한가?” 고민하게 됩니다.
💡 [실질 이자 차액 비교 (대출금 1억 원 기준)]:
- 연 0.1%p 가산금리 부과 시 추가 이자: 1억 원 $\times$ 0.1% = 연간 10만 원 (월 약 8,300원 추가 이자)
- 실익 판단: 당장 1,000만 원의 원금을 상환할 목돈 여력이 없거나, 해당 자금을 다른 고금리 예적금/투자처에 운용 중이라면 연 10만 원 상당의 가산금리를 부담하고 원금을 연장하는 것이 훨씬 합리적일 수 있습니다.
4. 만기 연장 신청 시기 및 절차
- 연장 안내문 수령: 만기 만료 2개월~1개월 전 은행 및 보증기관으로부터 만기 연장 안내 문자/우편 수령
- 원금 상환 여부 결정: 10% 상환 금액을 계좌에 입금하여 상환 처리하거나, 미상환 가산금리 적용 동의서 작성
- 은행 방문 및 온라인 연장: 주택도시기금 ‘기금e든든’ 포털 또는 취급 은행 앱에서 기금 대출 연장 신청 진행
- 공식 시스템: 주택도시기금 든든기금 (https://nhuf.molit.go.kr)
만기 연장 전 원금 10% 상환 여부에 따른 이자 차액을 사전 계산하셔서 자신에게 가장 유리한 연장 방식을 선택하세요.


