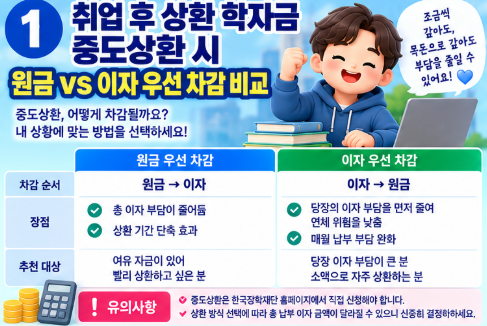
취업 후 상환 학자금 대출(ICL)을 이용 중인 상태에서 여유 자금이 생기면 “미리 중도상환을 해야 할까?” 고민하게 됩니다. 특히 중도상환을 진행할 때 내가 낸 돈이 ‘원금’에서 먼저 차감되는지, 아니면 ‘발생 이자’에서 먼저 차감되는지에 따라 향후 쌓이는 이자 부담과 5월 의무상환액 정산 금액이 크게 달라집니다. 오늘 포스팅에서는 ICL 중도상환 시 차감 순서 원칙과 원금 우선 차감의 실질적 이득을 비교해 드립니다.
1. 취업 후 상환 학자금 대출의 상환 차감 순서 원칙
한국장학재단을 통해 자발적 중도상환을 진행할 경우, 상환금은 세법 및 대출 약정에 따라 아래 순서로 자동 충당됩니다.
- 1순위: 이미 발생한 연체 가산금 및 지연배상금 (연체 건이 있는 경우)
- 2순위: 약정된 당월 미납 이자 및 대출 발생 이자
- 3순위: 대출 원금 (잔액)
📌 핵심 차감 원리:
상환 시점에 미납되거나 쌓여 있는 이자가 있다면 해당 이자가 먼저 완납 처리된 후, 남은 금액이 대출 원금에서 차감됩니다. 따라서 이자가 쌓이기 전이나 이자 상환 후 잔액을 모두 원금 상환으로 몰아주는 것이 유리합니다.
2. 원금 우선 차감 vs 이자 우선 차감의 이자 절감 효과 비교
| 구분 | 이자 우선 차감 발생 시 | 원금 우선 차감 성공 시 |
| 차감 구조 | 낸 돈이 쌓인 이자를 끄는 데 먼저 사용됨 | 이자 완납 후 남은 금액이 대출 원금을 직접 차감 |
| 복리 효과 차단 | 원금이 그대로 남아 다음 달 복리 이자 계속 발생 | 복리 이자가 계산되는 원금(베이스) 자체가 즉시 감소 |
| 의무상환액 영향 | 국세청 의무상환액 계산 시 원금 잔액 감소 효과 적음 | 내년도 의무상환 통지 시 총 대출 잔액 감소로 정산 유리 |
3. 중도상환 시 수수료 및 절세·정산 팁
- 중도상환수수료 0원: 학자금 대출은 언제 얼마를 상환하든 중도상환수수료가 전액 면제됩니다.
- 원금 차감 효과 극대화 방법: 매월 복리 이자가 산정되기 직전, 또는 이자 납입일 직후에 중도상환을 진행하면 이자 차감분은 최소화되고 상환금 대부분이 원금 차감으로 반영됩니다.
- 공식 시스템: 한국장학재단 (https://www.kosaf.go.kr)
여유 자금이 있다면 중도상환수수료 없이 원금을 선제 차감하여 미래의 이자 부담을 대폭 줄여보세요.


