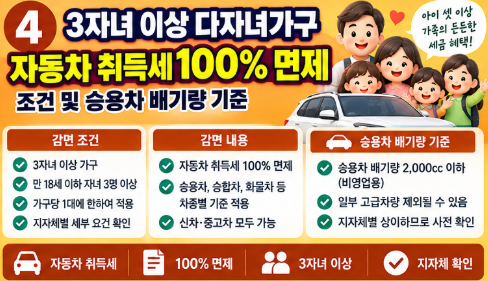
차량을 새로 구입할 때 차량 가격의 5%~7%에 해당하는 ‘지방세(취득세)’는 초기 구매 비용에서 상당한 비중을 차지합니다. 특히 자녀가 많아 승합차나 대형 SUV를 구매해야 하는 다자녀 가구에게 취득세는 큰 부담으로 다가옵니다.
지방세특례제한법 제22조의2에 따라 만 18세 미만 자녀가 3명 이상인 다자녀 가구는 자동차 취득 시 취득세를 최대 100%까지 전액 면제받거나 대폭 감면받을 수 있습니다. 2자녀 가구가 140만 원 한도 내 감면을 받는 것과 비교해 3자녀 가구는 훨씬 파격적인 면제 조건이 적용됩니다. 오늘 포스팅에서는 3자녀 가구의 차종별 취득세 면제 기준, 배기량 적용 여부, 그리고 면제 혜택 유지 시 반드시 주의해야 할 ‘추징 조건’까지 1,800자 이상으로 상세히 살펴봅니다.
1. 3자녀 이상 다자녀 가구 차종별 취득세 면제 세부 기준
많은 분들이 “승용차는 배기량 제한이 있나요?”라고 물으십니다. 결론부터 말씀드리면, 승용차의 배기량 제한 기준은 없으며 승차 정원(인승)이 가장 핵심적인 산정 기준입니다.
1) 승차 정원 7인~15인승 승합차 / 승용차
- 면제 조건: 승차 정원 7인 이상 10인 이하인 승용자동차, 또는 11인 이상 15인 이하인 승합자동차
- 감면 비율: 취득세 100% 전액 면제
- 단서 조항 (감면한도 적용): 산출된 취득세액이 200만 원을 초과하는 경우에는 취득세액의 85%를 감면하고, 나머지 15%만 납부합니다. (200만 원 이하일 경우 100% 면제)
2) 5인승 이하 일반 승용자동차
- 면제 조건: 5인승 이하 승용차 (배기량 제한 없음, 전기차/하이브리드 포함)
- 감면 비율: 산출된 취득세액 중 최대 140만 원까지 감면
- 실제 납부액: 취득세가 140만 원 이하인 경우 전액 면제(0원)되며, 140만 원을 초과하는 금액에 대해서만 차액을 납부합니다.
3) 1톤 이하 화물자동차 / 이륜자동차
- 면제 조건: 적재정량 1톤 이하인 화물자동차
- 감면 비율: 취득세 100% 전액 면제 (200만 원 초과 시 85% 감면 적용)
2. 감면 신청 요건 및 세대 구성 기준
- 자녀 연령 기준: 차량 취득일(등록일) 기준으로 만 18세 미만의 자녀가 3명 이상이어야 합니다. (재혼 가구의 경우 주민등록표 등본에 함께 등재된 자녀 포함)
- 가구당 1대 제한: 다자녀 가구당 가장 먼저 등록하는 자동차 1대에 대해서만 감면이 적용됩니다. (기존 감면 차량을 폐차하거나 매각한 후 새 차량을 취득할 때는 재적용 가능)
- 공동 명의 범위: 다자녀 가구 인정 부모 중 1인 명의로 등록하거나, 부모가 서로 공동 명의로 등록하는 경우에도 감면 혜택이 동일하게 유지됩니다.
3. 취득세 면제 후 반드시 주의해야 할 ‘추징 조건’
취득세를 면제받은 후 가장 주의해야 하는 부분이 바로 1년 이내 의무 보유 기간입니다.
⚠️ 취득세 추징 규정 (지방세특례제한법): 자동차를 등록한 날부터 1년 이내에 사망, 혼인, 해외이주 등 정당한 사유 없이 해당 자동차를 매각(중고차 판매), 증여, 또는 명의 이전을 하는 경우, 감면받았던 취득세 전액이 즉시 추징됩니다. (단, 배우자에게 명의를 이전하는 경우는 예외 인정)
4. 신청 절차 및 제출 서류
차량 구매 계약 후 자동차 등록 사업소에서 차량을 등록할 때 아래 서류를 제출합니다.
- 지방세 감면 신청서 (등록 사업소 현장 작성)
- 가족관계증명서(상세) (자녀 3명의 인적사항 및 만 18세 미만 여부 확인)
- 주민등록표 등본
- 자동차 매매계약서 및 자동차 제작증
- 공식 시스템: 위택스 (https://www.wetax.go.kr)
3자녀 이상 부모님들은 구매하고자 하는 차량의 승차 정원(7인승 이상 여부)을 사전에 점검하셔서 최대 100% 취득세 면제 혜택을 챙기시기 바랍니다.


