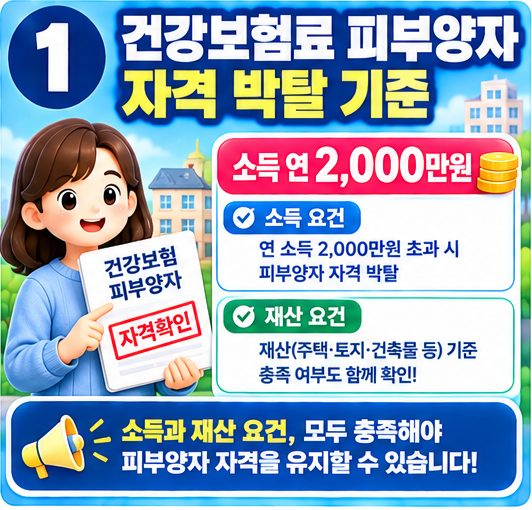
건강보험 직장가입자에 의해 피부양자로 등록되어 보험료 면제 혜택을 받는 분들이 많습니다. 하지만 정부는 매년 소득과 재산 기준을 엄격하게 심사하여 조건에 맞지 않으면 피부양자 자격을 박탈하고 ‘지역가입자’로 전환하여 건강보험료를 부과하고 있습니다. 오늘 포스팅에서는 피부양자 자격 유지의 핵심 기준인 연간 합산소득 2,000만 원 이하 기준과 재산세 과세표준 기준을 완벽하게 정리해 드립니다.
1. 피부양자 자격 판단 핵심 기준 요약
피부양자가 되기 위해서는 소득요건과 재산요건을 모두 충족해야 하며, 어느 하나라도 기준을 초과하면 즉시 피부양자 자격이 상실됩니다.
- 소득요건: 연간 합산소득이 2,000만 원 이하일 것
- 재산요건: 재산세 과세표준이 일정 금액 이하일 것 (소득에 따라 차등 적용)
2. 세부 소득 요건 (연간 2,000만 원 이하)
피부양자 자격 심사 시 반영되는 소득은 모든 종합소득 및 공적연금을 포괄합니다.
- 합산 소득 대상: 이자소득, 배당소득, 사업소득, 근로소득, 연금소득(국민연금, 공무원연금 등 공적연금), 기타소득의 연간 총합계액.
- 사업소득 기준:
- 사업자등록이 있는 경우: 사업소득이 단 1원이라도 발생하면 피부양자 자격을 상실합니다. (단, 장애인·국가유공자 등 예외 있음)
- 사업자등록이 없는 경우(프리랜서, 강사 등): 연간 사업소득금액이 500만 원 이하여야 합니다.
3. 재산 요건 (재산세 과세표준 기준)
시세나 공시가격이 아닌 지방세법에 따른 재산세 과세표준을 기준으로 판단합니다.
| 재산세 과세표준 구간 | 연간 합산소득 기준 | 피부양자 자격 판정 |
| 5억 4,000만 원 이하 | 연간 소득 2,000만 원 이하 | 자격 유지 가능 |
| 5억 4,000만 원 초과 ~ 9억 원 이하 | 연간 소득 1,000만 원 이하 | 조건부 유지 가능 |
| 9억 원 초과 | 소득 유무와 무관 | 자격 즉시 박탈 (지역가입자 전환) |
참고: 형제·자매의 경우 재산세 과세표준이 1억 8,000만 원 이하여야만 피부양자 등록이 가능할 정도로 기준이 매우 엄격합니다.
4. 자격 박탈 시 대처 방법
지역가입자로 전환되면 예상치 못한 고액의 건강보험료가 부과될 수 있으므로, 퇴직자나 소득 변동이 있는 분들은 공단 안내문을 수시로 확인해야 합니다.
- 공식 시스템: 국민건강보험공단 (https://www.nhis.or.kr) / 고객센터 ☎ 1577-1000


